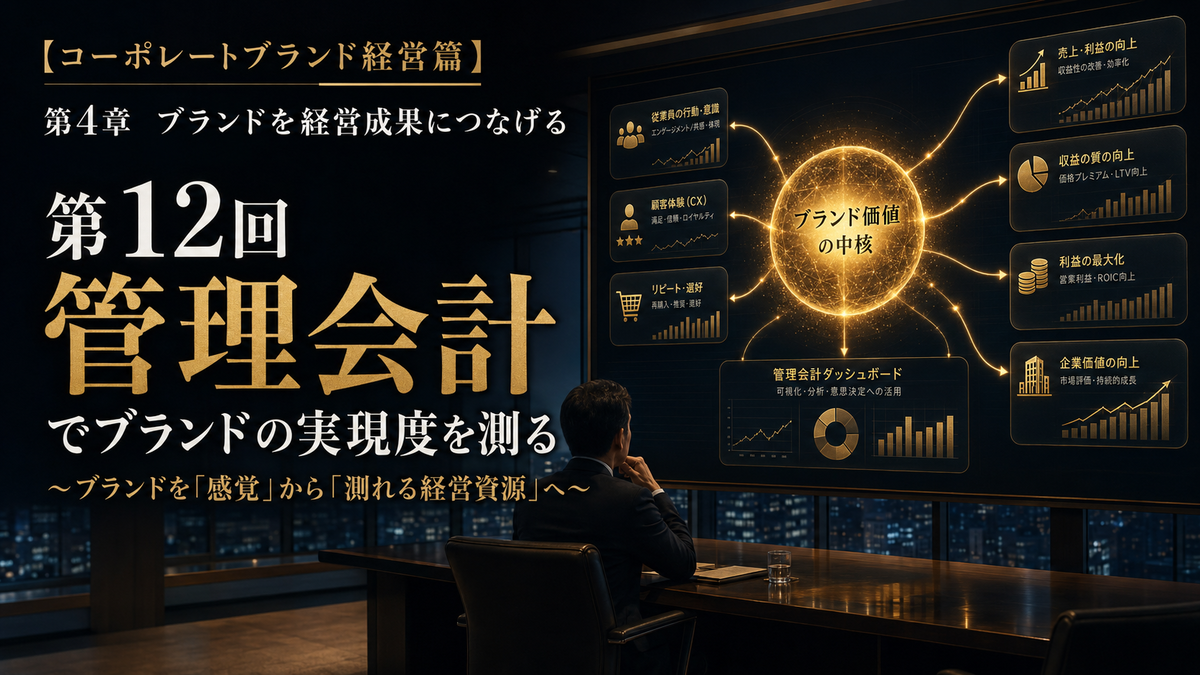
はじめに
全12回にわたってお届けしてきた「コーポレートブランド経営篇」も、今回が最終回となります。
これまで、経営理念を起点としてブランドの核をつくり、それを社員の行動や顧客体験、情報発信へ落とし込む方法について考えてきました。
しかし、ブランド経営は、取り組んだだけでは成果になりません。
ブランドへの取り組みによって、
- 社員の行動は変わったのか
- 顧客の評価は高まったのか
- 選ばれる理由は明確になったのか
- 価格競争から抜け出せたのか
- 利益や企業価値は向上したのか
これらを継続的に検証する必要があります。
ブランドを単なる「イメージ」や「雰囲気」で終わらせず、経営成果につなげるためには、その実現度を測る仕組みが必要です。
そこで重要になるのが、管理会計の視点です。
ブランドは数字で測れないのか
ブランドは、目に見えない無形の資産です。
機械や建物のように金額を付けて管理することは簡単ではありません。そのため、「ブランドの価値は数字では測れない」と考えられがちです。
確かに、ブランドそのものを一つの数字で正確に表すことは困難です。
しかし、ブランドが社員や顧客に与えた変化は、さまざまな数字となって表れます。
例えば、ブランドが顧客から支持されるようになると、次のような変化が期待できます。
- 値引きが減る
- 平均販売単価が上がる
- リピート率が高まる
- 紹介による新規顧客が増える
- 解約率が下がる
- 広告や営業にかかる費用が減る
- クレームが減る
- 優秀な人材が集まりやすくなる
- 社員の定着率が高まる
つまり、ブランドは直接測ることが難しくても、ブランドによって生じた変化は測定できるのです。
管理会計は「原因と結果」をつなぐ仕組み
財務会計が、会社の経営成績や財政状態を外部に報告するための仕組みであるのに対し、管理会計は、経営者が意思決定を行うための仕組みです。
管理会計では、売上や利益といった最終結果だけでなく、その数字が生まれた原因まで掘り下げます。
ブランド経営についても同じです。
「売上が増えた」「利益率が上がった」という結果だけを見ても、それがブランドへの取り組みによるものなのか、市場環境や一時的な需要によるものなのかは分かりません。
そこで、ブランドへの取り組みから経営成果に至るまでの因果関係を整理します。
ブランドの方針を明確にする
↓
社員の理解と行動が変わる
↓
顧客体験の質が高まる
↓
顧客からの信頼と評価が高まる
↓
再購入・紹介・単価が増える
↓
売上・利益・企業価値が向上する
この流れを段階ごとに測定することが、ブランドを管理会計の対象にするということです。
ブランドの実現度を測る4つの視点
ブランド経営の成果は、一つの指標だけで判断してはいけません。
次の4つの視点から、バランスよく確認する必要があります。
1.社員への浸透度
ブランドは、広告よりも先に社員の行動に表れます。
経営理念やブランドの約束が、社員の日常的な判断や行動に反映されているかを測ります。
主な指標には、次のようなものがあります。
- 経営理念やブランド方針の理解度
- ブランドに沿った行動の実践率
- 社員満足度
- 従業員エンゲージメント
- 改善提案件数
- 社内研修への参加率
- 離職率
- 欠勤率
- 採用応募者数
- 社員からの紹介採用数
理念を暗唱できることが、ブランドの浸透ではありません。
迷ったときにブランドの考え方を基準として判断できるか、顧客に対して自社らしい行動が取れているかが重要です。
2.顧客体験の実現度
次に測るのは、会社が約束した価値を、顧客が実際に体験できているかという点です。
主な指標としては、次のものが考えられます。
- 顧客満足度
- 問い合わせへの対応時間
- 商談から受注までの期間
- 納期遵守率
- クレーム件数
- クレームの再発率
- 返品率
- アフターフォロー実施率
- 顧客から寄せられた感謝や評価の件数
- 推奨意向
ここで大切なのは、自社が特に提供したい価値に合わせて指標を選ぶことです。
例えば、「迅速な対応」をブランドの強みとする会社であれば、問い合わせへの初動時間や納期遵守率が重要になります。
「丁寧な提案」を強みとする会社であれば、提案後の成約率や顧客満足度、再相談率などが有効でしょう。
測るべき数字は、会社が顧客に約束している価値によって異なります。
3.顧客行動の変化
顧客が満足したとしても、その後の行動が変わらなければ、経営成果にはつながりません。
そこで、顧客の評価が購買行動にどう表れたのかを測ります。
- リピート率
- 顧客継続率
- 解約率
- 紹介件数
- 紹介による売上
- 顧客一人当たりの購入額
- 購入頻度
- 平均販売単価
- 指名買いの比率
- 値引き率
- 失注理由
- 競合への流出率
特に重要なのは、「なぜ自社が選ばれたのか」を把握することです。
価格が安いから選ばれているのか、それとも品質、信頼、対応力、専門性など、自社が意図した価値によって選ばれているのか。
顧客アンケートや商談記録、失注分析などの定性的な情報も活用しながら、ブランドが本当に選ばれる理由になっているかを検証します。
4.財務成果への貢献度
最後に、社員や顧客の変化が、利益へどのように結びついたのかを確認します。
主な財務指標には、次のようなものがあります。
- 売上高
- 売上総利益
- 売上総利益率
- 商品・顧客別の限界利益
- 平均販売単価
- 値引き額
- 顧客獲得コスト
- 広告宣伝費
- 営業コスト
- 顧客生涯価値
- 採用コスト
- 教育コスト
- 離職に伴う損失
例えば、ブランドが浸透して値引き販売が減れば、売上高が大きく変わらなくても粗利益率は改善します。
既存顧客からの紹介が増えれば、広告費や新規営業にかかるコストを抑えながら、顧客を獲得できます。
社員の定着率が高まれば、採用費や教育費だけでなく、退職による技術や顧客関係の喪失も減少します。
ブランドが生み出す成果は、売上の増加だけではありません。コストの低下や収益の安定化も、重要な経営成果なのです。
「先行指標」と「結果指標」を組み合わせる
ブランド経営の成果を測るときには、先行指標と結果指標を区別する必要があります。
先行指標とは、将来の成果につながる途中の変化を表す数字です。
- 社員のブランド理解度
- ブランド行動の実践率
- 顧客対応時間
- 顧客満足度
- 紹介意向
- 改善活動の実施件数
一方、結果指標とは、最終的に表れた経営成果です。
- リピート率
- 紹介売上
- 平均販売単価
- 粗利益率
- 顧客獲得コスト
- 営業利益
- 離職率
売上や利益だけを見ていると、問題が数字に表れてから対応することになります。
しかし、社員の理解度や顧客体験などの先行指標を確認していれば、将来の変化を早い段階で察知できます。
ブランド経営では、すぐに利益へ表れない取り組みも少なくありません。だからこそ、短期の財務成果だけで判断せず、成果につながる途中の変化も測る必要があります。
ブランドKPIは多ければよいわけではない
測定を始めると、できるだけ多くの数字を集めたくなります。
しかし、KPIが増えすぎると、集計すること自体が目的になり、肝心の改善につながらなくなります。
ブランドKPIを設定するときは、次の点を明確にします。
- 自社は顧客にどのような価値を約束しているのか
- その価値を実現するために、社員はどのように行動すべきか
- その行動によって、顧客体験はどう変わるのか
- 顧客の購買行動に、どのような変化が表れるのか
- その結果、どの収益やコストが改善するのか
この因果関係に沿って、各段階から重要な指標を数個ずつ選びます。
大切なのは、測定できる数字を選ぶことではありません。ブランド戦略の実現度を判断できる数字を選ぶことです。
数字だけではブランドの本質を見失う
一方で、ブランド経営を数字だけで管理することにも注意が必要です。
顧客が感じた安心感、社員の誇り、会社に対する信頼、長年の取引で育まれた関係など、数字だけでは十分に表せない価値もあります。
そのため、定量的なKPIに加えて、次のような定性的情報も確認します。
- 顧客から寄せられた言葉
- 選ばれた理由
- 失注した理由
- クレームの背景
- 社員が判断に迷った事例
- 現場で生まれた改善事例
- 取引先から見た自社の印象
数字は「何が起きているか」を教えてくれます。
しかし、「なぜ起きているのか」までは、数字だけでは分かりません。
数字と現場の声を組み合わせることで、ブランドの状態をより正確に把握できます。
ブランド評価を経営会議の議題にする
ブランドを本当の経営資源にするためには、ブランドの実現度を定期的に経営会議で確認する必要があります。
例えば、四半期ごとに次の流れで検証します。
- ブランドKPIの目標と実績を比較する
- 前期からの変化を確認する
- 顧客や社員の声を共有する
- 数字が変化した原因を分析する
- ブランド施策と財務成果の関係を検証する
- 次の改善行動と責任者を決める
ここで重要なのは、単なる報告で終わらせないことです。
目標との差異を確認し、なぜ差が生じたのかを考え、次の行動へ結びつける。これは、予算管理や部門別採算管理と同じ管理会計の考え方です。
ブランド経営も、計画・実行・測定・改善という循環の中で運用することによって、初めて経営に定着します。
ブランドは一度つくれば完成するものではない
市場環境は変化します。
顧客の期待も、競合の動きも、社員の構成も変わります。そのため、過去に評価されていたブランドが、今後も同じように支持されるとは限りません。
ブランドは、一度つくって完成するものではありません。
自社が大切にする理念や価値観は守りながらも、その価値の伝え方や顧客体験は、環境に合わせて改善し続ける必要があります。
測定する目的は、社員を評価したり、数字を管理したりすることではありません。
自社が約束した価値を、本当に顧客へ届けられているのかを確かめ、より良い会社へ変わり続けることにあります。
おわりに~ブランドは経営そのものである
全12回を通じてお伝えしてきたように、コーポレートブランドは、ロゴや広告、見た目の印象だけを意味するものではありません。
ブランドとは、
- 何のために会社が存在するのか
- 誰に、どのような価値を届けるのか
- 社員がどのような判断と行動をするのか
- 顧客にどのような体験を提供するのか
- その結果、どのような経営成果を生み出すのか
これらを一貫させる経営の仕組みです。
つまり、ブランドとは経営そのものであるといっても過言ではないでしょう。
そして管理会計は、その仕組みが本当に機能しているかを測り、改善へ導くための羅針盤です。
ブランドへの取り組みを「何となく良くなった」という感覚で終わらせてはいけません。
社員の行動、顧客体験、顧客の購買行動、そして財務成果を一つの因果関係として捉えることで、ブランドは初めて「測れる経営資源」になります。
ブランドを育てるとは、会社の見せ方を整えることではありません。
経営理念を日々の行動へ変え、顧客との約束を守り、その成果を検証しながら、会社そのものを磨き続けることです。
ブランド経営に終わりはありません。
測り、考え、改善し続ける。その積み重ねが、「この会社だから選びたい」という顧客の信頼を生み、長期的な利益と企業価値をつくっていくのです。
次回予告
以上、全12回に渡ってお届けしてまいりました【コーポレートブランド経営篇】、いかがでしたでしょうか。
これまで、このブログでは経営理念や戦略、ブランドについて歴史の話題等も交えながら取り上げてきました。しかし、これらの理論をいくら学んでも、知ったつもりになっただけで、現場で使えなかったら全く意味がないのです。更に追求すると、これらを実際の経営成果につながっているか数字で検証できなければ、経営は感覚の域を出ません。
そこで次回からは、管理会計を実際の経営に導入する方法を再度シリーズで取り上げてみたいと思います。
コンテンツのアイディアは次回をお楽しみに。
