はじめに~決算書は誰のために作るものなのか
多くの中小企業では、決算が終わると税理士から決算書を受け取り、売上高や利益、納税額について説明を受けます。
「今年は売上が増えました」
「利益は前年より減少しています」
「今期の税金はこれくらいです」
このような報告を聞き、内容を確認して決算書を保管する。それだけで終わっている会社も少なくありません。
しかし、決算書は税務申告や銀行への提出だけに使うものではありません。そこには、会社がこれまで行ってきた経営判断や現場の行動が、数字となって表れています。
決算書を単なる「過去の結果報告」で終わらせるのか、それとも「未来の経営を改善する材料」として活用するのか。
この違いが、会社の成長力や収益力、資金繰りに大きな差を生みます。
今回は、決算書を経営に活かせない会社に共通する6つの特徴を取り上げ、自社の数字との向き合い方を考えてみたいと思います。
1.決算書を見るのが年に一度だけ
決算書は、1年間の経営活動を集計したものです。
しかし、決算が終わってから数字を確認しても、そこに表れている問題は、すでに何か月も前から発生しています。
たとえば、粗利益率が低下していたとしても、その事実を決算時に初めて知ったのでは、値上げや仕入条件の見直しに着手するのが遅れてしまいます。資金繰りが悪化している場合も、現金が不足してから対策を考えたのでは、選択肢が限られます。
経営環境が目まぐるしく変化する現在、年に一度の確認だけでは、経営判断のスピードが追いつきません。
決算書は会社の「年に一度の健康診断」ですが、経営には毎月の状態を確認する「定期的な検査」も必要です。その役割を果たすのが、月次決算や管理会計です。
2.売上高と利益しか見ていない
決算書を受け取ると、多くの経営者は、まず売上高と最終利益に目を向けます。
もちろん、売上高と利益は重要な数字です。
しかし、この2つだけでは、会社の本当の状態は分かりません。
売上高が増えていても、原材料費や外注費が増加し、粗利益率が低下しているかもしれません。
利益が出ていても、売掛金や在庫が増え、手元の現金が減っている可能性もあります。
確認すべき数字は、ほかにもあります。
- どの商品や顧客が利益を生み出しているのか
- 原価や経費は、なぜ増えたのか
- 在庫や売掛金が増えていないか
- 借入金の返済に必要な資金を確保できているか
- 利益が現金として会社に残っているか
売上高と利益は、あくまで経営結果の一部です。
損益計算書だけではなく、貸借対照表やキャッシュフローも含めて確認することで、会社の収益性・安全性・資金の流れが見えてきます。
3.前年との比較だけで判断している
「前年より売上が増えた」
「前年より利益が減った」
前年との比較は、数字の変化を把握するうえで有効です。
しかし、前年実績だけを基準にすると、判断を誤ることがあります。
なぜなら、前年の数字そのものが適正だったとは限らないからです。
前年より利益が増えていても、当初の目標には届いていないかもしれません。
逆に、利益が前年を下回っていても、新規事業や人材育成への計画的な投資が原因であれば、必ずしも悪い結果とはいえません。
重要なのは、前年実績だけでなく、次のような複数の基準で数字を見ることです。
- 経営計画や予算との比較
- 過去数年間の推移
- 同業他社や業界水準との比較
- 商品別・顧客別・部門別の比較
- 経営者が目指す利益や資金水準との比較
管理会計では、「前年より良かったか」ではなく、「目標に対して、現在どこにいるのか」という視点で数字を捉えます。
4.数字が変化した原因を確認していない
売上が増えた、利益が減った、経費が増えた。
数字の変化に気づくだけでは、経営改善にはつながりません。
大切なのは、「なぜ、その数字になったのか」を確認することです。
たとえば、利益が減少した場合でも、その原因は一つではありません。
- 販売数量が減った
- 販売単価が下がった
- 値引きが増えた
- 仕入価格が上昇した
- 利益率の低い商品の構成比が高まった
- 人件費や物流費が増加した
- 生産性が低下した
原因が違えば、取るべき対策も異なります。
販売数量の減少が原因なら営業活動の見直しが必要です。
値引きの増加が原因なら価格設定や取引条件を検討しなければなりません。
仕入価格の上昇が原因であれば、仕入先との交渉や販売価格への転嫁が課題になります。
数字を見る目的は、良かった、悪かったと評価することではありません。
数字の変化を分解し、その原因を特定することによって、初めて具体的な改善策を考えることができます。
5.数字と現場の行動が結びついていない
決算書に表れる数字は、自然に発生したものではありません。
売上高は、営業担当者の訪問件数や提案件数、成約率、客単価などの結果です。
粗利益は、販売価格、仕入価格、商品構成、値引きなどによって決まります。
人件費や残業代も、仕事の進め方や業務量、生産性と結びついています。
つまり、すべての数字の背後には、現場の具体的な行動があります。
たとえば「売上を増やす」という目標だけでは、現場は何を変えればよいのか分かりません。
そこで、
- 新規訪問件数を増やす
- 見積提出件数を増やす
- 成約率を改善する
- 既存顧客への提案件数を増やす
- 値引き率を下げる
- 高付加価値商品の販売比率を高める
といった行動レベルまで落とし込む必要があります。
財務上の結果を表す数字と、日々の行動を表す数字をつなぐことが、管理会計の重要な役割です。
6.数字を見ても、次の対策が決まらない
会議で数字を確認しても、
「売上が厳しい」
「経費が増えている」
「もっと頑張ろう」
という話だけで終わっていないでしょうか。
これでは、数字を確認したことにはなっても、数字を経営に活用したことにはなりません。
数字を活かすためには、確認した結果を次の行動につなげる必要があります。
- 何が問題なのか
- その原因は何か
- どの数字を改善するのか
- 誰が対策を実行するのか
- いつまでに実行するのか
- 次回、どの数字で成果を確認するのか
ここまで決めて、初めて数字が経営の道具になります。
管理会計とは、難しい計算をすることではありません。数字を見て終わるのではなく、数字をもとに行動を決め、その結果を再び数字で確認する仕組みです。
決算書を「バックミラー」で終わらせない
決算書は、これまで会社が走ってきた道を映す「バックミラー」のようなものです。
過去を振り返り、何が起きたのかを確認するためには欠かせません。
しかし、バックミラーだけを見て、会社を前に進めることはできません。
経営には、現在地を確認する計器と、これから進む方向を示す地図が必要です。
- 決算書で過去の結果を確認する
- 月次の数字で現在地を把握する
- 予算や経営計画で目標を示す
- KPIで現場の行動を確認する
- 予実差異から次の対策を決める
この一連の仕組みが、管理会計です。
まとめ~数字は、行動を変えるためにある
決算書を経営に活かせない会社には、次のような共通点があります。
- 決算書を見るのが年に一度だけ
- 売上高と利益しか見ていない
- 前年との比較だけで判断している
- 数字が変化した原因を確認していない
- 数字と現場の行動が結びついていない
- 数字を見ても、次の対策が決まらない
これらに共通しているのは、数字が「報告」で止まっていることです。
数字は、経営者を評価するためにあるのでも、社員を責めるためにあるのでもありません。
会社の現状を正しく把握し、問題の原因を見つけ、次の行動を決めるためにあります。
決算書を見たときに、「結果はどうだったか」だけではなく、「なぜ、この結果になったのか」「次に何を変えるのか」と問いかけてみてください。
その問いを持つことが、決算書を過去の報告書から未来の経営をつくる道具へと変える、管理会計の第一歩なのです。
次回予告
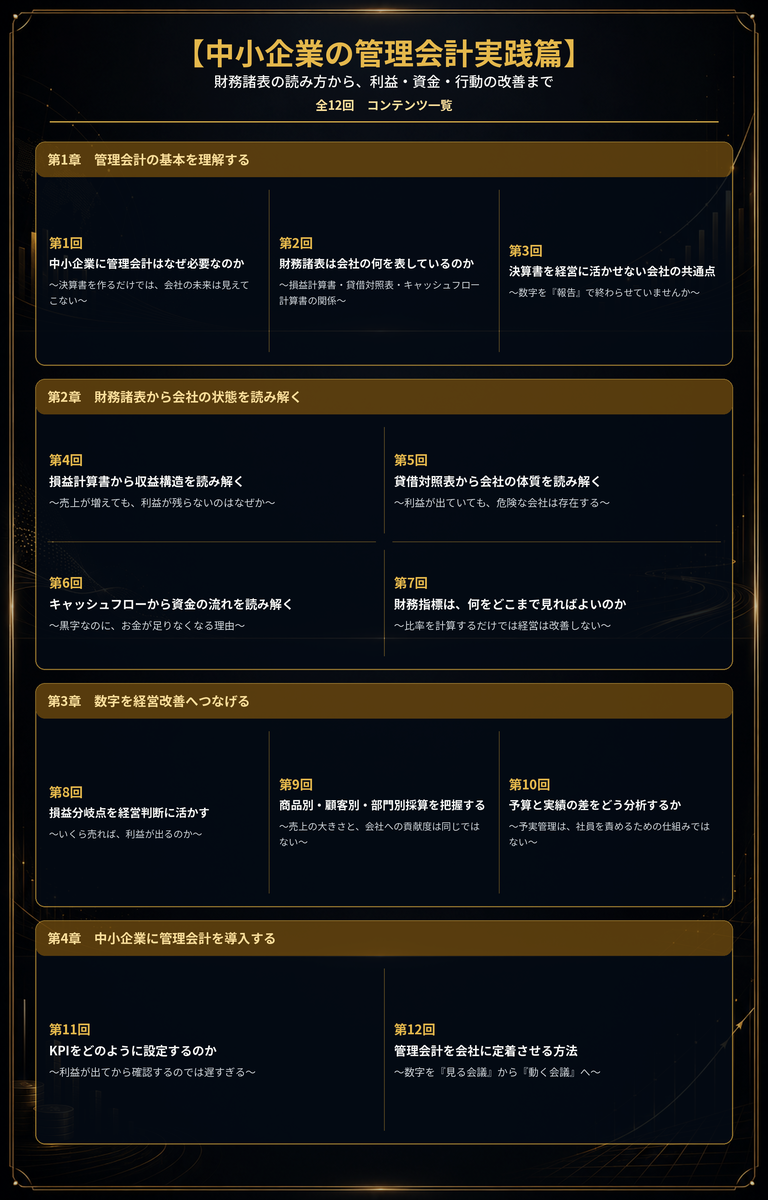
次回は、本シリーズ第2章 財務諸表から会社の状態を読み解く
第4回 損益計算書から収益構造を読み解く
~売上が増えても、利益が残らないのはなぜか~
主な勘定科目をピックアップし、損益計算書から「会社がどこで利益を生み、どこで利益を失っているのか」を読み解く方法を解説します。